美國最新通脹數據意外低於預期,迅速改變了週三全球市場的交易邏輯。市場對美聯儲10月繼續加息的押注明顯降溫,美股標普500指數和納斯達克指數走高,政策敏感的2年期美債收益率下跌,美元急跌又急漲。不過,這輪“鴿派交易”並未全面擴散:10年期和30年期美債收益率仍處於高位,黃金在短暫沖高後迅速回吐漲幅,國際油價則重新上漲。隨著9月和第三季度進入最後一個交易日,全球市場呈現出罕見的“冰火兩重天”。
美國商務部數據顯示,8月個人消費支出(PCE)物價指數環比上漲0.3%,低於市場預期的0.4%;核心PCE環比上漲0.2%,同樣低於預期。同比來看,整體PCE升至3.4%,核心PCE為3.0%。由於PCE是美聯儲重點關注的通脹指標,低於預期的數據隨即壓低市場對10月再次加息的預期。
10月加息押注驟降,美股科技股率先反彈

通脹數據公佈後,美聯儲短期加息預期明顯回落。CME FedWatch數據顯示,市場對10月加息25個基點的押注降至大約35%,明顯低於前一交易日以及本周早些時候的水準。LSEG數據也顯示,投資者目前認為美聯儲下月維持利率不變的概率已經升至約65%。
美股隨之獲得支撐。標普500指數和納斯達克綜合指數週三盤中走高,其中科技股表現相對強勁,道瓊斯工業平均指數則明顯落後。儘管9月市場波動劇烈,標普500指數仍有望錄得月度及季度上漲,而MSCI全球股票指數本月整體仍處於下跌狀態,反映美國大型科技股與全球其他市場之間繼續存在明顯分化。
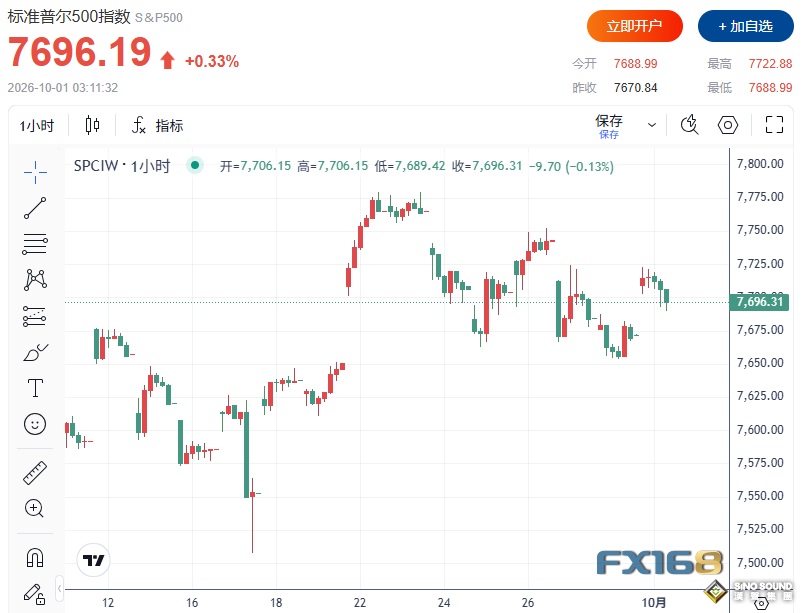
(圖源:FX168)
BOK Financial首席投資策略師Steve Wyett表示,市場高度關注這份PCE數據,因為投資者正在試圖判斷,美聯儲未來究竟還需要多大力度繼續收緊貨幣政策。Janus Henderson Investors全球多資產主管Adam Hetts則指出,雖然通脹數據比預期溫和,但強勁的就業和經濟增長數據意味著,市場對年底前再次加息的預期未必會因此消失。
短債收益率下滑,長債卻繼續承壓
債券市場的反應尤其值得關注。對美聯儲政策最敏感的2年期美國國債收益率在數據公佈後明顯回落,一度降至4.83%左右,顯示交易員正在削減對短期進一步加息的押注。但與此同時,10年期美債收益率仍徘徊在本周高位5.29%一線,其為2007年以來最高水準;30年期美債收益率則進一步升至約5.63%。
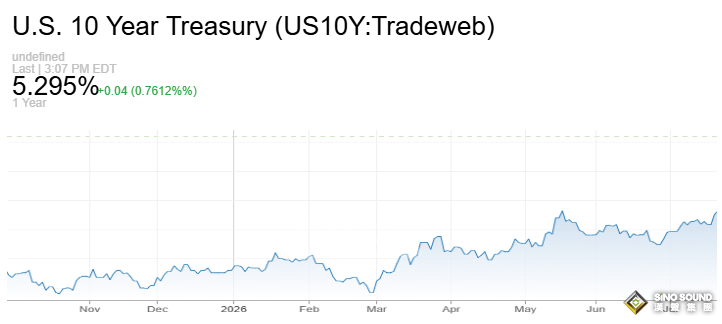
(圖源:CNBC)
這種短端收益率回落、長端收益率維持高位的走勢,凸顯債市目前面臨的核心矛盾:短期通脹壓力有所緩和,但投資者對長期財政赤字、政府發債規模、能源價格以及實際利率仍保持高度警惕。10年期美債收益率9月有望錄得2022年以來最大單月升幅,而全球主要主權債券市場同樣承壓,法國10年期國債收益率甚至有望出現近40年來最大的季度升幅之一。
美國銀行資產管理集團高級投資策略師Rob Haworth表示,目前並沒有看到通脹預期明顯失控,市場更關注的可能是美國經濟增長依然偏強。亞特蘭大聯儲對第三季度GDP的預測保持高位,而美國第二季度GDP數據也被上調,這些因素都可能推高長期實際利率,並繼續對長久期資產形成壓力。
美元回落,但9月仍有望收漲
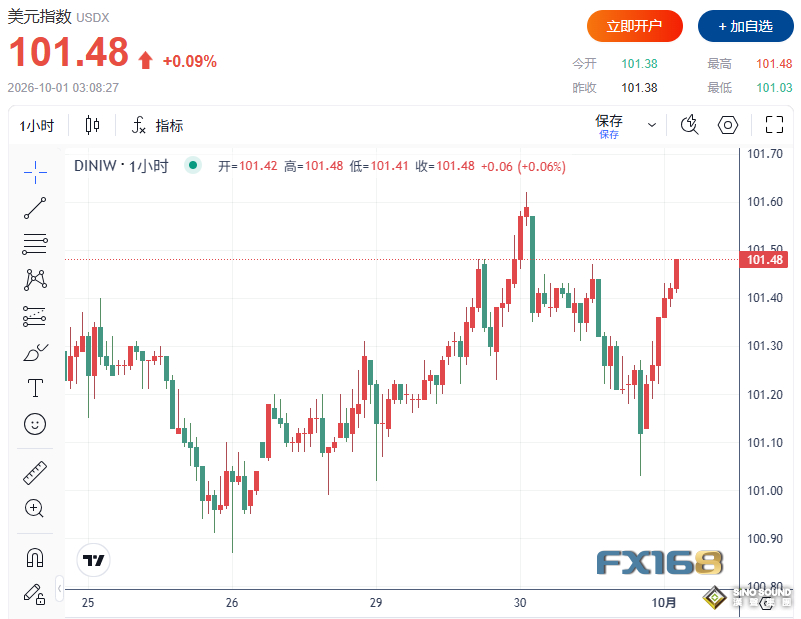
外匯市場方面,美元在PCE公佈後走出V型反轉。美元指數一度回落至101.03,現回升至102.48高點;歐元兌美元升至1.1360附近,美元兌日元則回落至156.8附近。儘管如此,美元9月整體仍有望錄得上漲,從而結束此前連續兩個月的跌勢。
(圖源:FX168)
過去數周,美元與美國國債收益率同步走強,背後的主要邏輯是油價上漲、通脹重新升溫以及市場對美聯儲進一步加息的押注增加。週三PCE低於預期暫時削弱了這一交易,但由於長期美債收益率仍維持在數十年高位附近,美元的下行空間仍受到限制。
黃金沖高回落,“利多數據”沒能守住漲幅
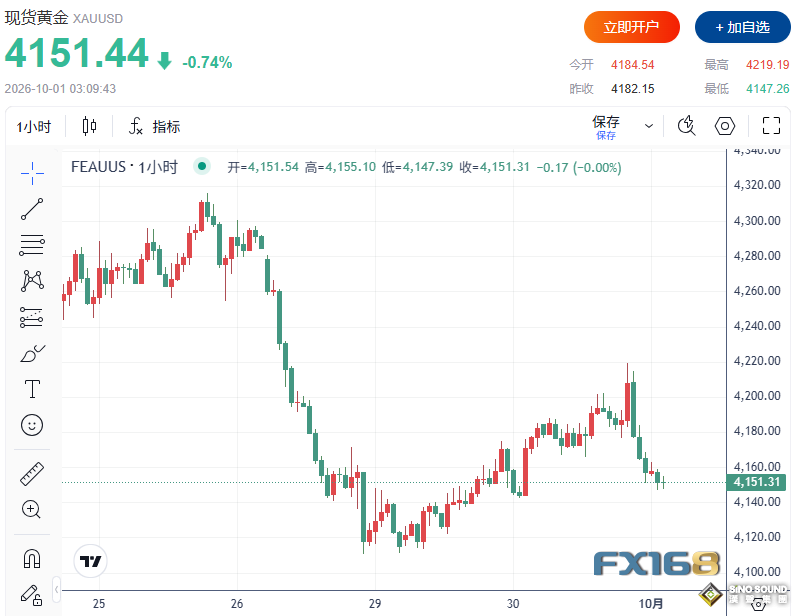
黃金市場的表現則更加耐人尋味。通脹數據公佈後,現貨黃金一度因加息預期降溫而走高,但隨後隨著長端美債收益率回升以及能源價格上漲,漲幅迅速消失。截至發稿,現貨黃金跌至4153美元/盎司附近,日內下跌約0.7%,9月累計跌幅接近6.6%;美國黃金期貨則小幅收高至4186美元/盎司附近。
(圖源:FX168)
獨立貴金屬交易員Tai Wong表示,儘管核心PCE低於預期顯著降低了10月立即加息的概率,但能源價格重新走高令債市迅速回吐漲幅,也重新對貴金屬形成壓力。他形容,週三對於黃金而言是一個“令人失望的交易日”。
黃金目前面臨的核心問題仍然是機會成本。美聯儲本月已經將政策利率上調至3.75%至4.00%區間,並繼續暗示未來仍可能進一步加息。雖然黃金通常被視為對沖通脹和宏觀風險的工具,但在美債收益率超過5%的環境下,無息黃金與高收益債券之間的競爭明顯加劇。
油價重新走高,中東局勢仍是最大變數
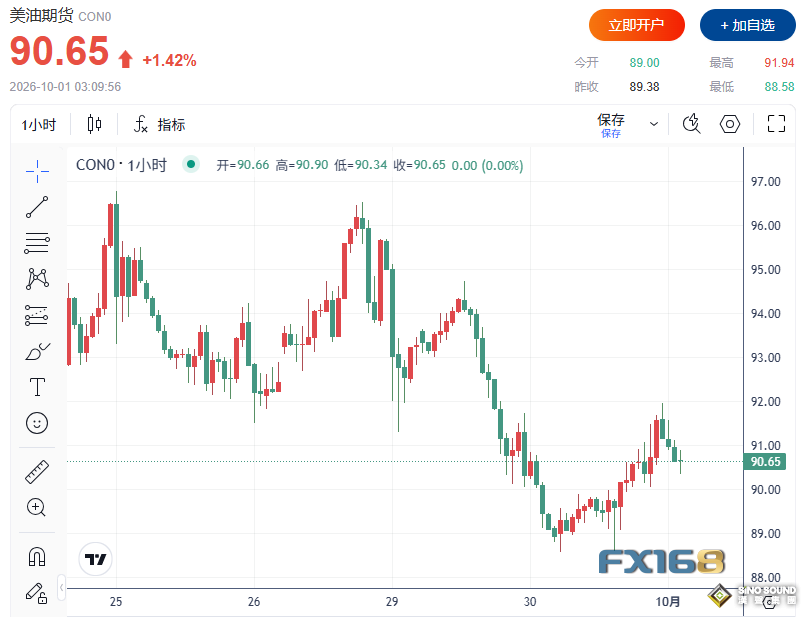
能源市場則再度成為通脹交易的焦點。週三國際油價上漲,布倫特原油升至103美元/桶上方,美國WTI原油重新站上90美元/桶。布倫特原油9月累計漲幅接近14%,有望錄得7月以來最大單月漲幅;WTI本月也有望上漲約6%。
(圖源:FX168)
油價上漲主要受到美伊談判進展停滯以及美國成品油市場趨緊推動。卡塔爾方面仍在嘗試推動美國與伊朗之間的穿梭外交,但美國總統特朗普否認了有關美國願意以放鬆制裁和釋放被凍結資金換取伊朗核問題讓步的報導,並表示美國並未向伊朗提出此類條件。
與此同時,中東原油供應已經出現一定程度恢復。沙烏地阿拉伯重新啟動東西輸油管道,並恢復從紅海延布港裝載油輪;中東產油國9月原油出口已經回升至美以與伊朗衝突爆發以來的最高水準。不過,市場人士指出,霍爾木茲海峽相關運輸成本仍然高企,物流受限問題也沒有完全解決,因此原油供應風險溢價短期內仍難完全消失。
強就業數據抵消通脹利好,非農成下一場大考
讓市場無法完全轉向鴿派的另一個關鍵因素,是美國就業市場依然保持韌性。ADP週三公佈的數據顯示,美國9月私營部門新增就業9萬人,高於市場預期,也明顯高於8月修正後的3.6萬人。這意味著,儘管通脹開始出現降溫跡象,但美國經濟和勞動力市場仍沒有明顯失速。
市場焦點因此迅速轉向週五公佈的美國9月非農就業報告。目前市場普遍預計,非農就業人數將增加約8.4萬人,低於8月的16.2萬人。如果就業和工資數據繼續強於預期,投資者可能重新提高對年底前加息的押注;反之,如果非農明顯走弱,則可能進一步強化“10月暫停、年內晚些時候再觀察”的預期。
整體來看,週三的市場並沒有因為PCE降溫而形成單一方向的交易。短端利率和美元率先對較軟的通脹數據作出反應,美股科技股也得到提振,但長端美債收益率、油價以及黃金走勢卻顯示,市場仍然擔憂經濟增長過強、能源通脹持續和財政壓力上升。對於投資者而言,真正決定下一階段方向的,已經不再只是通脹,而是“通脹降溫能否持續”以及“就業和經濟韌性究竟會讓美聯儲多等多久”。週五非農報告,將成為這一判斷的下一場關鍵考驗。