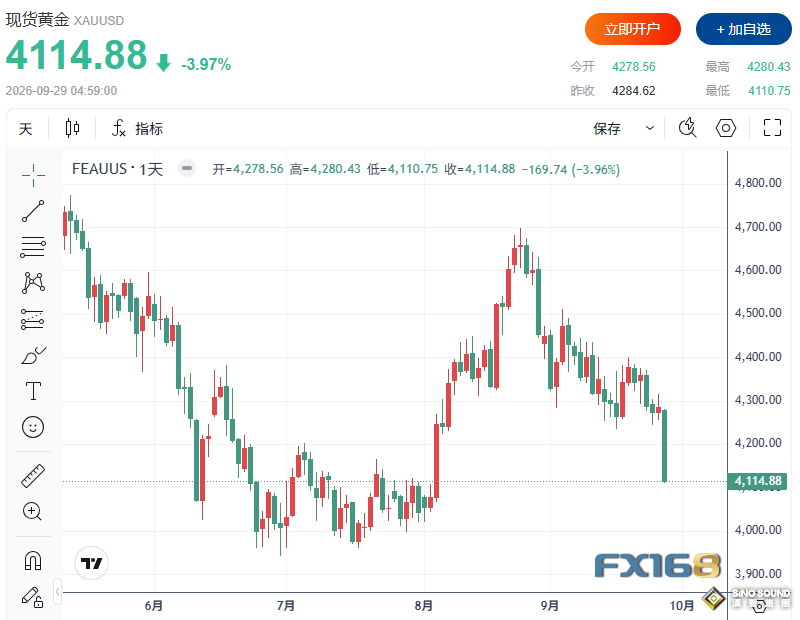
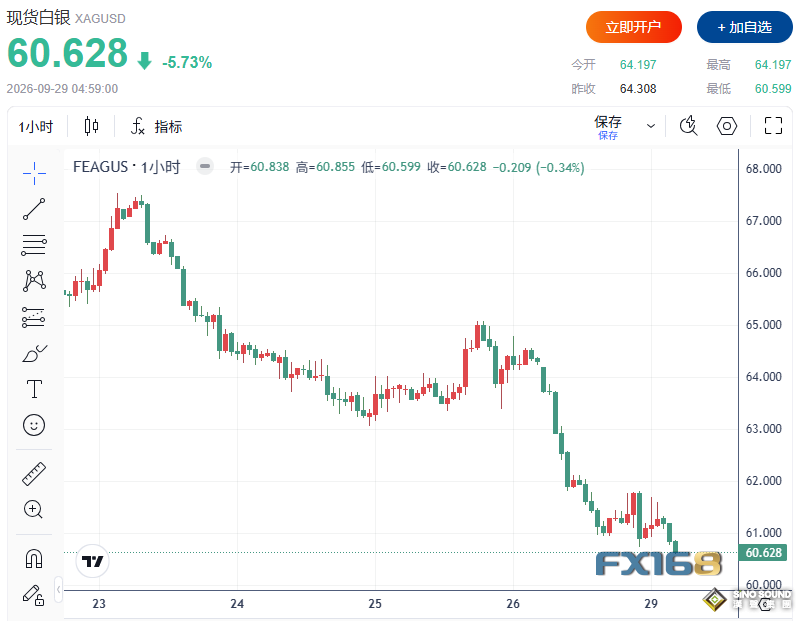
週一紐約時段,現貨黃金和現貨白銀雙雙承壓下挫,市場重新計入霍爾木茲海峽風險溢價後,油價走高、美國國債收益率上行,並進一步強化了市場對美聯儲再次加息的預期。截止收盤,現貨黃金收報4114.88美元/盎司,日內大跌近170美元,跌幅達3.97%。
(圖源:FX168)
(圖源:FX168)
油價上行推高通脹與利率預期
中東地緣局勢仍是油市和貴金屬市場的核心變數。此前,油價在早盤一度因美國總統特朗普拒絕伊朗提出的、可能重新開放霍爾木茲海峽的方案而跳漲逾4美元/桶,隨後在卡塔爾調停方暗示美伊將分別展開會談後回吐部分漲幅。布倫特原油收漲96美分,漲幅0.9%,報每桶105.28美元;WTI原油收漲19美分,漲幅0.2%,報每桶92.60美元。
儘管原油最終漲幅收窄,但更高的布倫特-WTI價差以及持續存在的航運風險溢價,仍在加劇市場對通脹的擔憂,並把美國國債收益率推向更高水準。對黃金而言,地緣政治風險帶來的避險買盤依然存在,但週一主導價格走勢的管道是負面的:油價上漲抬升了市場預期中的美聯儲路徑,也提高了持有無收益貴金屬的機會成本。
美債收益率與美元同步施壓
市場目前仍由“更高油價、更高收益率、更偏鷹派的美聯儲路徑”主導。交易員已為10月加息25個基點計入約70%的概率。美元指數維持在101.16附近,接近兩個月高位;基準10年期美國國債收益率升至5.23%區域,為2007年以來最高水準。
外部市場方面,Nymex WTI原油價格仍在每桶92.60美元附近,布倫特原油則在105.28美元附近;10年期美債收益率徘徊在5.2%區域,美元指數保持堅挺。Kitco Global Index顯示,當前金價波動中有多少來自美元因素、多少來自黃金自身市場力量。
接下來,市場將重點關注週二的JOLTS職位空缺數據、週三的8月個人收入和PCE通脹數據、ADP私營部門就業數據、週四的ISM製造業指數,以及週五公佈的9月非農就業報告。若通脹或勞動力數據強於預期,利率通道可能繼續對黃金構成壓力;若數據偏弱,則市場將檢驗當前拋售是否已充分計入加息風險。
美股歐股同步回落
在美國市場,收益率衝擊抵消了部分AI權重股帶來的支撐,主要股指集體收低。標普500指數下跌59.72點,跌幅0.8%,報7683.69點;道瓊斯工業平均指數下跌347.11點,跌幅0.7%,報51481.51點;納斯達克綜合指數下跌248.34點,跌幅0.9%,報26820.38點;羅素2000指數下跌19.64點,跌幅0.7%,報2817.91點。
歐洲股市則表現平淡至小幅走低,油氣板塊走強抵消了基礎資源和電信板塊的疲弱。歐洲斯托克600指數收盤持平於638.68點;德國DAX指數跌0.13%至25374.42點;法國CAC 40指數跌0.04%至8078點;英國富時100指數跌0.10%至10684.88點;義大利富時MIB指數跌0.21%至51759.90點。
黃金白銀技術位下移
從技術面看,現貨黃金多頭的下一目標是重新站上4199.00至4223.90美元阻力區間,若能持續突破,後續將指向4244.00美元和4257.00美元。空頭方面,若跌破4162.69美元,下一步下行目標將看向4152.00美元以及4128.00美元。當前首個阻力位在4199.00美元,其次是4223.90美元;首個支撐位在4162.69美元,其次是4152.00美元。
現貨白銀方面,多頭需要推動價格重新站上62.350至63.150美元區域,若突破該區間,後續目標將看向64.080美元和64.820美元。空頭的下一目標則是跌破60.890美元,進一步下看60.830美元以及心理關口60.000美元。當前首個阻力位在62.350美元,其次是63.150美元;下一支撐位在60.890美元,其次是60.830美元。